AI行情反转重创亚洲AI“卖铲人”龙头股
【友财网讯】-美国科技股抛售潮持续发酵,暴露亚洲人工智能(AI)交易的全新脆弱点:融资成本持续走高,或将掐断维持AI繁荣所必需的资本开支,对整条拉动亚洲股市上涨的供应链盈利构成威胁。
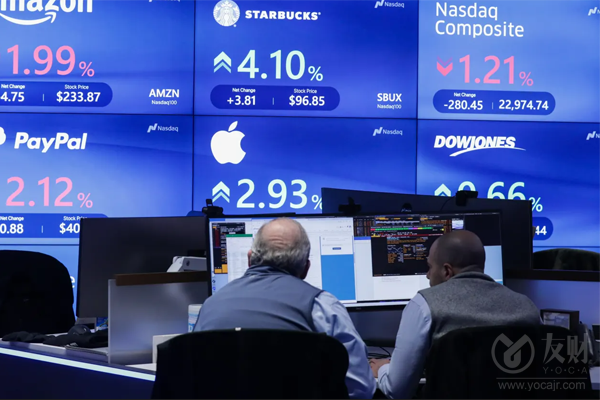
上周油价飙升至每桶110美元,创5月以来新高,推升通胀担忧,投资者开始聚焦建设AI基础设施所动用的数万亿美元借贷资金。美国半导体板块连续八个交易日下跌,为2008年以来最长连跌,板块基准指数累计下跌约16%;纳指100录得2025年4月以来最差单周表现。
对亚洲市场而言,芯片厂商、印制电路板、精密元器件与生产设备等硬件供应商,是本轮AI热潮最大受益者之一。周一开盘前,市场将直面上述利空冲击。
高盛编制的亚洲AI硬件股票组合上周大跌11%,创下7月中旬以来最大单周跌幅。即便台积电给出乐观营收指引,抛售势头依旧没有明显缓解,说明市场对AI资本开支的担忧正在沿着硬件供应链扩散。
本轮震荡中,一批亚洲明星标的遭受重创。南亚塑胶是印制电路板材料生产商,也是今年明晟亚太指数内表现最好的个股,股价从历史高点回落12%。同行业欣兴电子为该指数年内第二大牛股,一周内下跌14%;电子元器件厂商三星电机暴跌23%。
亚洲AI硬件组合创2018年以来第二差单周表现。
瑞士GAM投资管理基金经理简·史·科尔特西表示:“融资成本如同AI繁荣的地心引力。借贷成本上行会让基建项目融资难度加大,资本开支被迫延后。哪怕仅仅是支出推迟,也会让亚洲供应商的盈利预期与估值迎来重估。”
市场担忧的焦点,已经不再仅仅是AI芯片需求能否维持,而是大型云厂商与新型云服务商能否持续融资,支撑基础设施部署,以及项目预期回报能否匹配巨大的投资规模。
上周新型云服务商CoreWeave债券价格跌至困境区间,投资者质疑AI需求与营收能否支撑其扩张对应的债务。该公司股票上周五下跌12%,单周大跌25%,为去年11月之后最差一周。这一事件让AI扩张背后的融资风险浮出水面;油价上涨进一步加剧市场担心,通胀或将令融资成本长期维持高位。
台积电、SK海力士、三星电子供应AI算力所需芯片与存储,但它们的盈利最终依赖下游持续投入基建采购产品。元器件与设备供应商面临同样底层风险,并且对单个项目落地时间的预判确定性更低。
巴黎Financiere de l’Echiquier基金组合经理凯文·内特称:“相比核心算力生态,下游受益企业承受更大的AI资金压力。简单来说,距离芯片主业越远,项目延期的风险越高。”
行业高管也发出资金风险预警,博通CEO陈福阳就曾表示,AI增长最大约束将是资本,而不是存储芯片或制造产能短缺。
高德纳预警,到2030年,超3.5万亿美元AI基建投资存在减值风险,投入规模或将超过项目可兑现的营收。
瑞士宝盛董事总经理林伟贤表示:“如果大型云厂商与新型云企业无力继续投入数据中心建设,将直接减少台积电、三星、SK海力士等亚洲上游厂商的订单。当前市场情绪高度敏感,这对于半导体‘卖铲人’板块会形成极强的负面传导。”
AI基建扩张已经成为亚洲股市核心主线,其影响举足轻重。彭博统计数据显示,台积电、三星、SK海力士合计占明晟除日本外亚太指数近三分之一权重,占明晟亚太大盘约五分之一,它们的上游供应商进一步放大亚洲市场对本轮资本开支周期的敞口。
明晟亚太指数今年表现最好的十家公司里,八家都是元器件厂商,个股涨幅最低达到236%。一旦资本开支增速放缓或者项目推迟,如此巨大的涨幅会让盈利预期与估值十分脆弱。
不过目前尚无证据表明融资紧张已经转化为订单下滑,部分投资者依然相信强劲需求可以支撑板块行情。
伦敦联博全球新兴市场主管昆贾尔·加拉表示:“我们并不担心本轮芯片股下跌,AI需求依旧强劲。”该基金超配韩国市场,并且持有台积电股票。