日元对部分投资者来说正变得难以交易
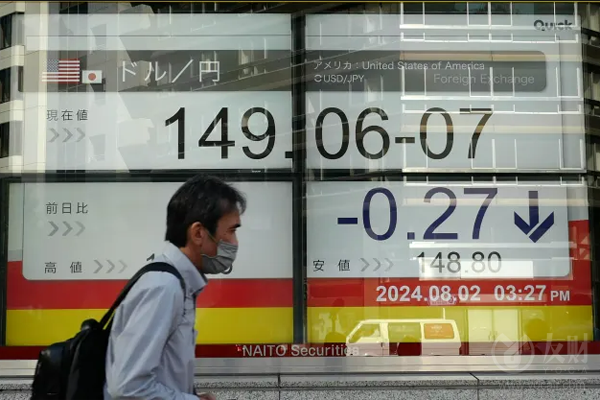
【友财网讯】-经历一年剧烈震荡后,近几个月日元出人意料地稳定在1美元兑158日元附近的窄区间。但本周行情再度破局,汇率意外突破关键的160关口,随后市场猜测日方官员会出手托汇,日元随之反弹。
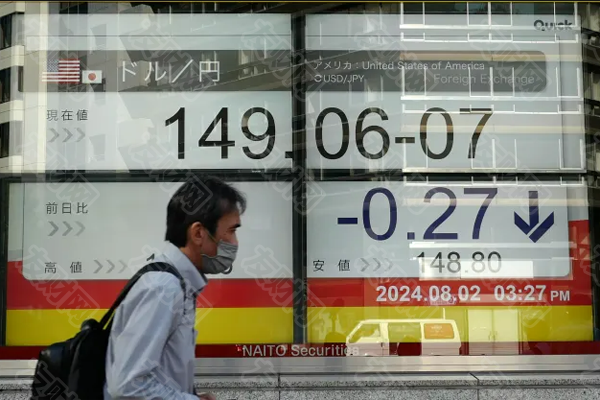
这一轮急涨急跌充分说明,日元已经变得极难交易。利差这类传统指标的参考价值大幅下降;日本央行加息、持续的资本外流、前所未有的外汇干预,多方力量朝着相反方向拉扯日元。
它的影响远不止日本本土。日元是全球交易量最大的货币之一,日均交易规模约1.6万亿美元。日元走势足以决定全球投资者盈亏,其长期走向还会影响日本通胀、海量储蓄资金流向海外等方方面面。
“难点在于,这些互相冲突的力量,让日元行情的启动时点和波动幅度变得极难预判。”伽马资产管理全球宏观组合经理拉吉夫·德梅洛表示,该机构管理约6亿瑞士法郎资产。“因此我降低了日元仓位,以此应对更高的不确定性。”
看多日元的理由同样充分:日本央行加息速度创下1990年以来新高,日本国债收益率处在数十年高位,东京和华盛顿方面都表态,在日元快速贬值时愿意出手干预。
但看空逻辑也同样强劲。日本利率依旧显著低于美国和其他主要经济体,部分投资者认为日本央行收窄利差的动作太慢。这使得利差套息交易依然具备吸引力,同时日本企业、机构和家庭持续将大量资金投向海外。
市场长期观点分歧巨大:马尔堡投资管理的詹姆斯·阿西预期日元会大幅升值;富达国际的朱蕾则认为,日元进一步贬值才是更大风险。
还有一些投资者直接选择离场。普信集团的戴维·克莱威尔已经长期不参与日元交易;布兰迪全球投资管理的卡萝尔·莱今年避开美元兑日元,转而交易欧元兑日元。
*一场代价高昂的托汇博弈*
对政策制定者而言,调控日元同样困难重重。日本财务大臣片山皋月在7月底发起一轮干预行动,为日元设置底部,美国财长斯科特·贝森特予以配合,美方投入资金规模更小,但把自身信誉押在了支撑日元这件事上。
日本今年已经创纪录地动用27.1万亿日元(折合1697亿美元)买入日元,这个金额几乎是该国贸易逆差加上直接投资流出总和的三倍。这次干预让日元从7月接近164的40年低位回升,但之后日元回吐了大部分涨幅。
日元持续走弱会抬高进口成本,挤压居民收入,也会阻碍高市早苗首相推动经济复苏的计划,这也是东京多次出手托汇的原因。
道富投资管理首席固定收益策略师吕真彦表示:市场不能低估当局逆势干预的力度,但干预本身存在局限。“干预可以延缓行情,但单凭干预很难改变基本面趋势。”
*日元新时代*
数十年前,日元依附于出口强国,日本制造业依靠汽车、电子产品外销赚取外汇。之后进入零利率时代,日本海量储蓄出海寻找收益,日元成为全球套息交易首选融资货币。
理论上,日本退出零利率周期本应利好日元走强——降低低成本借入日元、投向海外的动力。但长达数十年的宽松,让日本积累了811万亿日元的海外证券资产,长期形成的海外投资习惯很难逆转。
富达的朱蕾认为,日本已经转型为成熟的债权国经济,这给日元带来结构性利空。养老金、保险机构和家庭持续大规模海外投资;除非日债收益率吸引力大幅提升,否则由更高国债收益率带来的资金回流,很难抵消外流规模。
即便是创纪录的外资流入,也没能托起日元。1–10月海外投资者合计买入34.5万亿日元的日本股债,是同期历史最高值,但日元依旧疲软。花旗策略师分析,原因之一是外资在持仓日本股票时,通过卖出日元做对冲。
*资金回流*
日元新时代最大的悬念:日本本土资金会不会最终留在国内。
已经出现一些转向苗头。今年日本投资者净卖出6890亿日元海外股票与债券,和去年净买入12.5万亿日元形成反转。国内层面,日债收益率处在数十年高位、日本股市收益亮眼、企业改革改善股东回报预期。
但这些因素,还不足以引发资金大规模回流本土。瑞穗银行伦敦资深策略师中岛正幸说:“问题不在于估值,而在于不确定性。很多机构担心,如果通胀、央行加息预期或者财政风险升温,收益率还会继续上行。”
证券资金流向反转,不等于日本停止对外投资。今年不含再投资收益,日本企业对外直接投资规模达到11.9万亿日元,持续拓展海外市场。
日本政府养老金投资基金(GPIF)是市场重点观察标的,但最新季度其资产配置基本维持不变,此前市场曾猜测它会增配本土资产。
*风险升级*
对东京来说,局势风险正在上升。日本步入通胀与高利率的新阶段,日元的地位愈发关键;持续走弱会干扰央行货币政策正常化,给本就波动剧烈的债市增添压力。
法国巴黎资管全球综合策略与绝对收益主管詹姆斯·麦卡利维说:“如果日元走强,有助于控制整体通胀压力,稳定长端债市。”
美国同样高度关注。日本是美债最大海外持有方,若日本单独大规模干预,可能需要抛售美债。今年早些时候美方参与联合干预,减少了抛售美债的需求,避免推高美国收益率。
而对投资者来说,目前依旧没有清晰的交易方向。
迪拜Arkevium Capital首席投资官马克桑斯·维索表示:7月日美联合干预之后,日元行情几乎“无从预判”。“我现在选择观望,相信和我想法一样的人不在少数。”
*日元触及1美元兑160日元关口*
日元自9月以来首次跌破备受关注的160关口,随后市场猜测若继续深跌,日本政策当局会再度入场护盘,日元随之反弹。
美债收益率飙升推高美元,日元一度下跌0.2%,收盘跌幅收窄至0.1%以内,报1美元兑159.88日元。
不少市场参与者把160看作日方干预的触发位,今年早些时候日本曾和美国协同出手托汇。
Monex USA外汇交易员胡安·佩雷斯称:“汇率一破160,就出现了阻力。交易员形成共识:这个位置再往下走,金融当局大概率不会容忍,会出手支撑日元。”
日本外汇主管三村笃周四表示,他强烈感觉近日日元波动“过快”,同时提醒投资者几个月前日元跌至近164、创40年低点时,当局曾开展外汇干预。
官方多次强调,干预的触发条件是汇率变动的速度与无序程度,而非某个固定点位,但汇率持续站稳160上方,会考验当局容忍底线。
Bank of Nassau 1982首席经济学家温·辛说:“每当靠近160附近,市场都会因为潜在干预而高度紧张。”
7月底,日美开展历史性联合干预支撑日元,做空日元的交易风险显著上升。整个夏季日本三次入市托汇,合计投入15.4万亿日元(折合964亿美元)。
道明证券策略师杜霍华德认为,短期进一步干预的概率偏低。“市场对财务省上次干预的记忆还很清晰。”
9月,美国总统特朗普在纽约和日本首相高市早苗会面时,对日元走弱表达担忧。财务大臣片山皋月、美国财长贝森特都释放信号:必要时会再度干预。
贝森特多次表态支持日元走强,相当于向交易员发出考验其政策决心的信号;片山皋月也警告投机者,必要时会再次在汇市采取行动。
日元承压的核心原因,是美日利差悬殊:日本央行基准利率1.25%,比美联储利率低2.5个百分点以上。
日本央行行长植田和男在10月议息会议维持利率不变,但保留了后续加息空间;而美联储进一步激进加息的预期,持续给日元施压。本轮贬值也和前几周的行情反转——此前股市震荡阶段,日元一度重拾避险属性。