当美债收益率像现在这样飙升时 美国经济会发生什么
【友财网讯】-美债收益率飙升带来的负面影响,不只是针对美国政府及其40万亿美元的债务规模。它还会推高全社会借贷成本,从房屋业主到信用卡使用者无一不受冲击;储户收益提升有限,但银行业有望从中获益。
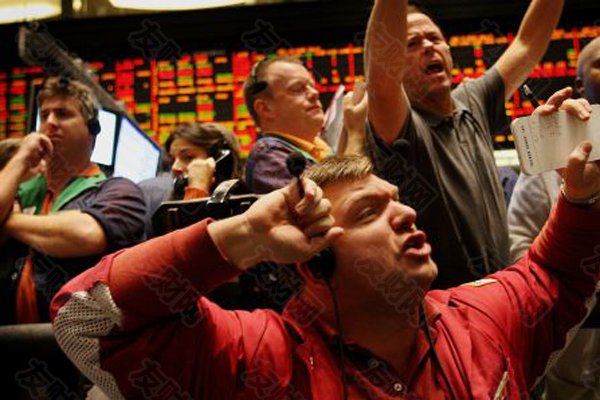
上周三,美国政府债务融资成本大幅走高,背后多重因素叠加:最新数据显示通胀压力抬升、市场大幅押注美联储10月加息,同时5年期国债拍卖结果显示市场需求疲软。超大型科技云厂商集中发债,进一步加剧债市供给压力。
美债收益率创下近一年半以来最大涨幅,上一次出现如此剧烈的行情,要追溯到2025年4月,彼时特朗普首次宣布对美国贸易伙伴实施所谓对等关税。美国财长斯科特·贝森特近期推出多项举措改善债市流动性,但截至目前收效甚微;尽管财政部加大长期国债回购力度,利率依旧持续上行。
10年期美债是抵押贷款以及各类长期贷款的基准利率,其收益率一度触及5.125%,达到全球金融危机前的水平。2年期美债收益率则反映美联储政策预期,多用于房屋净值贷款、汽车贷款等定价,收益率上行超13个基点,突破4.9%。交易员定价认为,美联储在上周加息后,10月再度加息的可能性很大。
一个基点等于0.01%,债券收益率与价格走势呈反向关系。
收益率上行,预示借贷利率走高,冲击美国经济最核心一环——消费者。消费贡献美国近70%的经济活动,居民总负债规模接近19万亿美元。
安联贸易北美高级经济学家丹·诺斯表示,储户银行存款利率会小幅抬升,但这点收益很难抵消他们在其他方面承受的压力。
“消费者是经济最重要的组成部分。”诺斯说,“存款收益率只是从极低水平小幅抬升,所以很难真正帮到普通消费者。但高利率会重创房地产市场,同时影响各类个人消费贷款、信用卡等信贷产品。”
FDIC数据显示,普通储蓄账户利率目前大约0.37%,自美联储在2025年末三次降息后,该利率还在小幅回落。
但抵押贷款利率走势完全相反,大概率继续上行。按揭新闻日报数据,30年期常规房贷利率目前7.26%,短短两周上涨超过0.25个百分点,过去一年累计上行接近1个百分点。
信用卡利率过去几年相对平稳,但如果当前趋势延续,信用卡利率也难以维持现状。
*原理简述*
美联储加息会直接传导至最优贷款利率(Prime Rate),该利率是浮动信贷的定价基准。在上周美联储加息25个基点之后,最优贷款利率最新升至7%。
综合来看,各项因素抬高居民借贷成本,降低居民申请贷款、使用信贷的意愿,而信贷是支撑美国32万亿美元经济体大量经济活动的动力。
诺斯称:“联邦基金利率上调,短期利率乃至整条收益率曲线的利率都会上行。如果人们买车的成本变高,汽车需求就会下滑,车企用工需求随之减少,经济放缓。这是基础经济学原理,机制就是这样运行。”
利率走高也存在一些利好。
除储户获得小幅存款收益外,银行业有望受益。银行盈利模型受多重因素影响,高利率环境下,银行可以提高对借款人的收费,扩大存贷利差,闲置现金也能获得更高回报。
不过上周三银行股大多收跌。收益率急剧上行会压制贷款需求、拖累原本表现稳健的整体经济活动。亚特兰大联储当前预估,美国三季度GDP增速可达5.1%,这也是推高美债收益率的因素之一。
但收益率持续走高,会对这一增长前景构成威胁。
诺斯表示:“中小企业受到的冲击最严重,它们获取贷款的能力更弱,信贷供给收紧会让融资变得更加困难。”
相关新闻
-
 当美债收益率像现在这样飙升时 美国经济会发生什么 2026-09-29 09:18:09
-
 Meta与亚马逊围绕Muse产生的对峙 或是未来行业趋势的预兆 2026-09-28 18:36:45
-
 Anthropic与OpenAI推出平价模型 这是呼吁行业放缓AI研发之后双方的首次版本更新 2026-09-28 16:27:08
-
 字节跳动创始人张一鸣登顶亚洲首富 净资产达1050亿美元 AI成核心推动力之一 2026-09-27 09:36:10
-
 一场新的军备竞赛正在海底展开 2026-09-26 15:24:02
-
 解读AI紧急关停开关:不是做得太少 但或许为时已晚 2026-09-26 09:33:55