伦敦金属交易所的铝买家正遭遇数十年来最严重的逼仓行情
【友财网讯】-伦敦金属交易所(LME)的铝买家正遭遇数十年来最严重的逼仓行情:用于支撑合约的库存急剧下降,剩余库存中的绝大部分仅由两家交易商掌控。
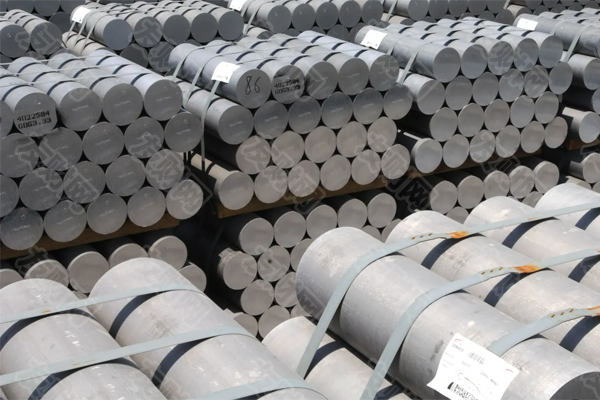
周三,这种关键工业金属的现货价格飙升,较交易所基准三个月期货每吨溢价147美元,创下30多年统计数据里的历史最高水平。就在10月中旬,该价差还处于贴水状态;随着LME仓库库存跌至1990年以来低位,现货溢价一路螺旋式走高。
这种现货升水结构(也就是现货溢价/反向市场(backwardation)),是LME铝合约自上世纪80年代末以来最极端的一次。当年马克·里奇公司(Marc Rich + Co)曾操纵逼仓,把现货-三月期货价差推至每吨1000美元以上。那次事件之后,LME出台新规,要求持有大额头寸的交易商对外出借头寸,相当于给现货溢价的幅度设置了上限。
现货溢价会给空头持仓者带来巨大经营压力:空头要么平仓买回合约,要么在合约到期时交割实物铝。
被称为“明日/次日(Tom/next)”的一日价差,代表把实物交割义务延后一天的成本,该价差触及2021年以来最高溢价,说明市场各方正在争夺交易所仓库里日益稀缺的铝库存。
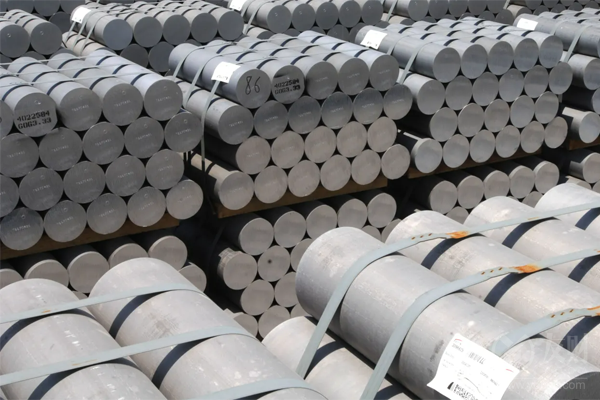
而且,有实物需求的买家现在能找到的卖方越来越少。交易所数据显示,截至周一,两家主体持有的仓单、现货合约多头合计,相当于LME仓储体系可流通库存的60%–80%。
LME的严重短缺,让整个铝产业链的交易商和生产企业剧烈震荡。市场原本预期印尼产能大量释放,未来几年全球铝市场会转为过剩。这个远期预期在过去几个月持续压制铝价;但对于急需现货的买家来说,在新产能货流抵达之前,供给紧张局面还可能进一步恶化。
中东冲突扰乱了当地铝的运输。尽管波斯湾供应商已经找到替代物流方案,但出口路线成本更高、风险更大、运输周期更长。该地区部分冶炼厂仍在从袭击造成的损毁中恢复。
与此同时,中国铝生产受到政策管控,叠加各类贸易壁垒,欧美实物市场很难找到其他货源补充库存,进一步加剧紧张。
印尼的新增供应已经开始放量,推动实物市场逐步走向过剩,但这批铝还没有完成LME交割注册。短期核心问题是:现货溢价要涨到多高,才能激励库存和现货持有者展期头寸。
LME剩余库存高度集中,如果多头头寸占库存比例继续抬升,交易所的规则就可能触发:要求占据主导地位的多头,按规定上限利率出借头寸。
LME在回应问询时表示:“交易所设有多项机制,防范大额、主导头寸带来不当影响。LME也会常态化向市场参与者索要头寸管理信息,有权要求相关主体依规调整头寸。”
Tom/next价差盘中最高到每吨31.73美元,周三收盘回落至每吨1美元,短期缓解了买家压力。但整条远期曲线显示压力仍存,直到2028年的合约都维持现货溢价结构。
LME其他基本金属全线收涨,铜价上涨1%,收盘报每吨13817美元。